ブログやアフィリエイトサイトを売却すると、まとまったお金が一度に入ってきます。そこで気になるのが「サイト売買の税金はいくらかかるのか」「確定申告は必要なのか」という点ではないでしょうか。
結論からいうと、サイト売買で利益が出れば、個人は所得税・住民税、法人は法人税の対象になります。さらに課税事業者であれば消費税もかかるため、売却額がそのまま手元に残るわけではありません。
この記事では、個人と法人それぞれのサイト売買の税金の考え方、計算方法、消費税、確定申告の流れ、税負担を抑えるコツまでを整理しました。売却を検討している方が、手取り額を見込んだうえで判断できる内容にしています。
この記事を書いた人
デジタルアセットパートナーズ編集部
Webサイト・SNSアカウントなどデジタル資産の売却に関する情報を発信しています。税務の最終判断は税理士や税務署への確認をおすすめします。
この記事の目次
サイト売買の税金の全体像
サイト売買の税金は、誰が売るか(個人か法人か)と、その人が消費税の課税事業者かどうかで変わります。まずは売主にかかる税金の種類をざっくり把握しておきましょう。
売主にかかる主な税金の種類
サイトを売却して利益が出た場合、個人なら所得税と住民税、法人なら法人税・法人住民税・事業税が中心になります。個人の所得税には、所得税額の2.1%にあたる復興特別所得税も上乗せされます。
これとは別に、売主が消費税の課税事業者なら、売却代金に消費税がかかります。売却額が大きくなるほど影響が出るため、所得にかかる税金と消費税は分けて考えるのがポイントです。
| 売主別にかかる主な税金 | |
|---|---|
| 個人(会社員の副業など) | 所得税・復興特別所得税・住民税。課税事業者なら消費税 |
| 個人事業主 | 所得税・復興特別所得税・住民税。課税事業者なら消費税 |
| 法人 | 法人税・法人住民税・事業税など。課税事業者なら消費税 |
個人と法人で計算方法が変わる理由
個人の所得税は、所得を10種類に分けてから税額を計算する仕組みです。サイトの売却益がどの所得に区分されるかで、使える控除や税率の扱いが変わります。
一方で法人は、所得区分という考え方がありません。サイトの売却益も本業の利益もまとめて「益金」として扱い、法人税を計算します。このため法人のほうが計算の流れはシンプルです。
サイト売買の税金は「いくらで売れたか」ではなく「いくら儲かったか」にかかります。売却額と所得を混同しないことが最初の一歩です。
サイト売買で得た利益の所得区分(個人の場合)
個人がサイトを売った場合、その利益は主に譲渡所得・雑所得・事業所得のいずれかに区分されます。どれになるかは、サイト運営の規模や継続性、売却の頻度などから判断されます。
譲渡所得になるケース
運営してきたサイトを、資産として一度だけ手放すようなケースは、譲渡所得として扱われることが多いとされています。国税庁は、土地建物や株式以外の資産を売ったときの所得を「総合課税の譲渡所得」として説明しています。
譲渡所得になると、売却益から最高50万円の特別控除を差し引けます。所有期間が5年を超えていれば、課税対象が2分の1になる点も大きなメリットです。
雑所得になるケース
小規模なブログを副業的に運営し、それを売却した場合は雑所得として扱われるケースもあります。税理士への相談事例でも、事業性の有無によって譲渡所得か雑所得かの判断が分かれると指摘されています。
雑所得には50万円の特別控除や5年超の2分の1課税がありません。同じ売却額でも、譲渡所得より税額が大きくなりやすい点に注意が必要です。
事業所得になるケース
サイトを作っては売ることを繰り返している場合、サイトは「商品」とみなされます。営利目的で継続的に売っているなら、その所得は事業所得(規模によっては雑所得)です。
個人事業主としてサイト運営を本業にしている方は、運営収益とあわせて申告することになります。青色申告をしていれば、青色申告特別控除などを使える可能性があります。
| 個人のサイト売却益の所得区分 | |
|---|---|
| 所得区分 | 主な特徴 |
| 譲渡所得 | 単発の売却が中心。50万円の特別控除あり。5年超保有なら課税対象が2分の1 |
| 雑所得 | 副業規模の売却で事業性が低い場合。特別控除なし。他の所得の赤字とは相殺しにくい |
| 事業所得 | サイトの制作・売却を継続的に行う場合。青色申告特別控除などを利用できる |
所得区分の判断は、運営実態によって結論が変わるグレーな部分です。売却額が大きいときは、申告前に税理士へ確認しておくと安心です。
個人のサイト売買の税金の計算方法
ここでは、個人のサイト売却益が譲渡所得になった場合を中心に、税金の計算方法を見ていきます。雑所得や事業所得の場合は、特別控除がない点だけ読み替えてください。
譲渡所得の計算式と50万円の特別控除
譲渡所得は、売却額(総収入金額)から取得費と譲渡費用を引き、さらに特別控除を差し引いて計算します。特別控除は短期と長期を合わせて年間最高50万円です。
- 譲渡益=売却額−(取得費+譲渡費用)
- 譲渡所得=譲渡益−特別控除(最高50万円)
- 長期譲渡(5年超)の場合は、譲渡所得の2分の1を他の所得と合算
- 合算後の課税所得に所得税(5〜45%の累進税率)と住民税(10%)がかかる
短期譲渡と長期譲渡の違い
サイトの所有期間が5年以下なら短期譲渡所得、5年を超えると長期譲渡所得になります。長期譲渡所得は課税対象が半分になるため、同じ利益でも税負担は大きく変わります。
所有期間は、サイトを取得した日(自分で作った場合は運営を始めた日)から売却した日までで判断するのが一般的です。売却時期が5年の節目に近い方は、少し待つだけで税額が下がる可能性があります。
売却額300万円のサイトのシミュレーション
具体的な数字で見てみましょう。自分で作ったサイトを300万円で売却し、売却時の手数料などの譲渡費用が30万円かかったケースです。所得税率20%の帯に収まる会社員を想定した概算です。
| 売却額300万円の場合の税額イメージ(概算) | |
|---|---|
| 区分 | 課税所得と税額の目安 |
| 短期譲渡所得(5年以下) | 300万円−30万円−50万円=220万円を合算。税額は約67万円 |
| 長期譲渡所得(5年超) | 220万円×1/2=110万円を合算。税額は約34万円 |
| 雑所得として扱う場合 | 300万円−30万円=270万円を合算。税額は約82万円 |
税額は所得税20%・復興特別所得税・住民税10%で計算した目安です。実際は本業の所得や各種控除で税率の帯が変わるため、あくまで比較のための数字として見てください。
売却前に手取りを確認したい方へ
Webサイト売却代行.comは成果報酬型で、相談と査定は無料です。LINEから査定を申し込めるので、まずは売却額の目安を知ってから税金の試算に進めます。
LINEで無料査定を申し込む法人がサイト売買をしたときの税金

法人がサイトを売却した場合は、個人のような所得区分を考える必要はありません。売却益は本業の利益と合算され、法人税などの対象になります。
売却益は法人税の課税対象
法人の売却益は、ほかの利益と合わせて法人税・法人住民税・事業税の計算に組み込まれます。中小法人の法人税率は所得800万円以下の部分が15%、超える部分が23.2%で、地方税を含めた実効税率は30%前後が目安です。
個人の所得税のように、所得が増えるほど税率が段階的に上がる仕組みではありません。売却益が大きい場合は、個人よりも法人のほうが税率面で有利になることがあります。
勘定科目で処理する
サイト売却の代金は、本業がサイト運営なら売上、そうでなければ雑収入などで計上するのが一般的です。購入したサイトやシステムを資産計上している場合は、帳簿価額を減らして差額を売却益として処理します。
仕訳の方法は会社の会計方針によって変わります。顧問税理士がいる場合は、売買契約を結ぶ前に処理方法を相談しておくとスムーズです。
赤字と相殺できる
法人では、サイトの売却益と本業の赤字を相殺できます。過去の赤字が繰越欠損金として残っていれば、その範囲で売却益への課税を抑えられる可能性もあります。
逆に本業が好調な年に売却すると、利益が積み上がって税負担が重くなります。決算期を見ながら売却時期を考えるのも一つの方法です。
法人の場合、サイト売却は決算に直接響きます。売却額が見えてきた段階で、決算前の納税額シミュレーションをしておくと資金繰りの見通しが立てやすくなります。
サイト売買と消費税の関係
見落とされやすいのが消費税です。サイトの売却は、事業として行う資産の譲渡にあたるため、売主が課税事業者なら消費税の課税対象になります。
課税事業者は売却額に消費税がかかる
課税事業者がサイトを売った場合、売却代金に標準税率10%の消費税がかかります。一部の解説では8%と書かれていることもありますが、サイトは軽減税率の対象ではないため10%で考えます。
売却時に支払った仲介手数料などの消費税は、仕入税額控除として納める消費税から差し引けます。契約書では、売買代金が税込みか税抜きかを必ず明記しておきましょう。
免税事業者・インボイス制度の影響
前々年(法人は前々事業年度)の課税売上高が1,000万円以下などの条件を満たす免税事業者は、原則として消費税を納める必要がありません。副業でブログを運営している会社員の多くはこちらに該当します。
ただし、高額の売却で課税売上高が1,000万円を超えると、2年後に課税事業者になる可能性があります。また、買い手が法人の場合はインボイス(適格請求書)の発行を求められることもあるため、事前に条件をすり合わせておくことが大切です。
| 課税事業者と免税事業者の違い | |
|---|---|
| 区分 | 消費税の扱い |
| 課税事業者 | 売却代金に10%の消費税がかかる。手数料などの消費税は控除できる |
| 免税事業者 | 原則として消費税の納税は不要。インボイスは発行できない |
| 注意点 | 売却で課税売上高が1,000万円を超えると、2年後に課税事業者になる可能性がある |
法人の買い手との取引では、インボイスの有無が価格交渉に影響することもあります。登録の有無は早めに伝えておくと、後からのトラブルを防げます。
サイト売買の税金で差し引ける費用

税金は売却額ではなく利益にかかるため、差し引ける費用を漏れなく計上することが大切です。費用は大きく、取得費と譲渡費用に分かれます。
取得費に含められるもの
取得費は、そのサイトを手に入れるためにかかったお金です。他人から購入したサイトなら、その購入代金が中心になります。
自分で作ったサイトの場合は、外注したデザイン費や記事制作費のうち、まだ経費として処理していないものが対象になり得ます。システム部分をソフトウェアとして資産計上している場合は、減価償却後の残額で考えます。
譲渡費用に含められるもの
譲渡費用は、売却のために直接かかった費用です。代表的なものは次のとおりです。
- マッチングサイトの成約手数料や売却代行の成功報酬
- 売買契約書に貼る収入印紙代
- ドメインやサーバーの移管にかかった手数料
- 売却のために依頼した専門家への報酬
経費にできないもの
自分がサイト運営に費やした時間や労力は、取得費にも譲渡費用にも含められません。自作サイトの取得費が小さくなりやすいのはこのためです。
また、売却と関係のない生活費や、すでに毎年の確定申告で経費にした運営費を二重に差し引くこともできません。領収書や契約書を残し、どの費用をどこで計上したかを整理しておきましょう。
サイト売買の税金の確定申告と手続き
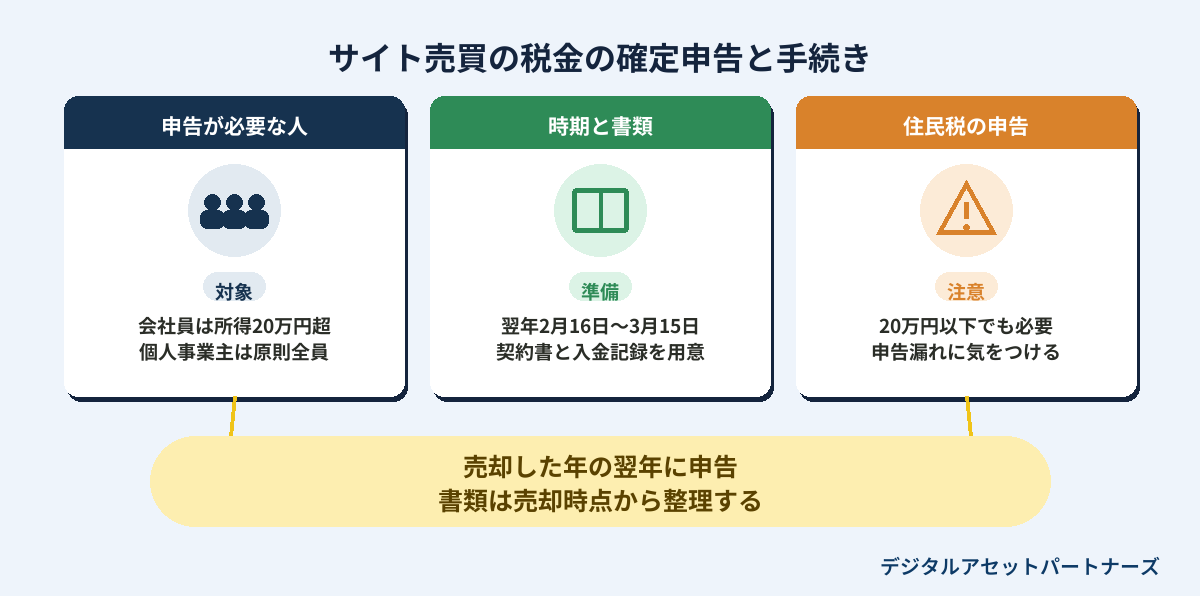
サイトを売却して利益が出たら、売却した年の翌年に確定申告をするのが基本です。誰が申告の対象になるのか、いつまでに何を準備するのかを確認しておきましょう。
確定申告が必要な人
会社員で年末調整を受けている場合、給与以外の所得が20万円を超えると確定申告が必要です。判定は売却額ではなく、費用や特別控除を差し引いた後の所得で行います。
個人事業主はもともと確定申告をしているため、売却益もあわせて申告します。法人は事業年度終了の日の翌日から原則2か月以内に法人税の申告を行います。
申告時期と準備する書類
個人の確定申告期間は、原則として翌年2月16日から3月15日までです。売却した年の年末までに、必要な書類をまとめておくと申告がスムーズになります。
- サイトの売買契約書(売却日・売却額がわかるもの)
- 売却代金の入金記録(通帳やエスクローの明細)
- 仲介手数料などの領収書・請求書
- サイトを購入した場合は当時の契約書や支払記録
会社員の副業で注意したい住民税
所得が20万円以下で所得税の確定申告が不要な場合でも、住民税の申告は別途必要です。住民税には「20万円以下なら申告不要」というルールがないためです。
住民税の申告を忘れると、後から通知が来て追加で納めることになります。お住まいの市区町村の窓口やWebサイトで、申告方法を確認しておきましょう。
売却益が出た翌年は、住民税や国民健康保険料が上がることもあります。手取りを考えるときは、翌年の支出増もあわせて見込んでおくと安心です。
サイト売買の税負担を抑える方法と注意点

サイト売買の税金は、売り方とタイミング次第で変わります。ここでは、ルールの範囲内で税負担を抑えるためのポイントを紹介します。
保有期間5年超で売却する
譲渡所得として扱われる場合、所有期間が5年を超えると課税対象が2分の1になります。先ほどのシミュレーションでも、短期と長期で税額に約2倍の差が出ました。
ただし、売却を先延ばしにする間にアクセスや収益が落ちると、売却額そのものが下がるおそれがあります。税額だけでなく、売却額とのバランスで判断しましょう。
証憑を残して費用を漏れなく計上する
取得費や譲渡費用は、証拠がなければ認められにくくなります。購入時の契約書、外注費の請求書、手数料の明細などは、売却が決まった時点でまとめて保管しておきましょう。
特に自作サイトは取得費が小さくなりがちです。外注費などの実費を正しく拾うだけでも、課税所得を下げられる可能性があります。
売却する年を調整する
個人の所得税は累進課税なので、本業の収入が多い年に売却すると税率が上がりやすくなります。退職や独立などで所得が下がる年が見込めるなら、その年に売却するのも選択肢です。
法人の場合は、本業が赤字の期や繰越欠損金がある期に売却すると、税負担を抑えやすくなります。いずれも、売却時期を早めに計画しておくことが前提です。
税理士に相談する目安
売却額が数百万円を超える場合や、所得区分の判断に迷う場合は、税理士への相談を検討しましょう。誤った区分で申告すると、後から修正申告や加算税が必要になることもあります。
相談の際は、運営期間、収益の推移、売却の経緯がわかる資料を持参すると判断がスムーズです。
税金も見据えて売却を進めたい方へ
売却額の見込みがわかれば、税金の試算も具体的になります。Webサイト売却代行.comは成果報酬型で、相談と査定は無料です。まずはLINEで査定額を確認してみてください。
LINEで無料査定を申し込むサイト売買は自分で出品するか売却代行に任せるか
サイトの売り方は、マッチングサイトに自分で出品する方法と、売却代行サービスに任せる方法に大きく分かれます。税金そのものは売り方で変わりませんが、手元に残る金額や手間には違いが出ます。
マッチングサイトに自分で出品する場合
マッチングサイトでは、売主が自分で出品ページを作り、買い手と交渉して契約まで進めます。手数料を抑えやすい反面、価格設定や契約書の確認、移管作業まで自分で対応する必要があります。
税金面では、売買契約書や入金記録などの書類を自分で整えておかなければなりません。消費税の扱いやインボイスの有無も、買い手と直接すり合わせることになります。
売却代行サービスに任せる場合
売却代行サービスでは、査定から買い手探し、交渉、引き渡しまでを専門の担当者が進めます。成果報酬型のサービスなら、売れなかった場合に報酬が発生しない点も安心材料です。
代行の報酬は譲渡費用として差し引ける可能性があるため、税金を計算する際の費用にもなります。契約書や明細が整った形で残るので、確定申告の準備がしやすい点もメリットです。
手取り額で比較するのがポイント
売り方を選ぶときは、手数料の安さだけでなく、売却額から手数料と税金を引いた手取り額で比べることが大切です。高く売れる見込みがあるなら、代行に任せたほうが最終的な手取りが増えるケースもあります。
| 自分で出品する場合と売却代行に任せる場合の比較 | ||
|---|---|---|
| 項目 | 自分で出品 | 売却代行 |
| 売却価格の決め方 | 自分で相場を調べて設定 | 査定をもとに提案を受けられる |
| 交渉・契約 | 買い手と直接やり取り | 担当者が間に入って進める |
| 手間 | 出品から移管まで自分で対応 | 必要な作業の多くを任せられる |
| 書類の整理 | 自分で契約書などを用意 | 契約書や明細が整った形で残る |
税金を払った後にいくら残るかで考えると、売却額を引き上げる工夫が大切になります。売り方は、手間と手取りの両方から選ぶのがおすすめです。
サイトの売却額を知りたい方へ
Webサイト売却代行.comは成果報酬型の売却代行サービスです。相談と査定は無料で、LINEから気軽に申し込めます。税金を含めた手取りの目安づくりにも役立ててください。
LINEで無料査定を申し込むサイト売買の税金に関するよくある質問
最後に、サイト売買の税金についてよくある質問をまとめました。
サイトの売却額が20万円以下なら税金はかかりませんか?
20万円の基準は売却額ではなく、費用などを差し引いた後の所得で判断します。また、所得税の確定申告が不要でも、住民税の申告は必要です。
赤字のサイトを売った場合も確定申告は必要ですか?
売却額が取得費と譲渡費用を下回り、利益が出ていなければ、売却に対する所得税はかかりません。ただし、個人事業主は事業全体の申告があるため、売却の内容も帳簿に記録しておきましょう。
売却代金を分割で受け取った場合はいつの所得になりますか?
譲渡所得の場合、原則としてサイトを引き渡した日の属する年の所得になります。分割で受け取る場合でも、受け取った年ごとに分けて申告するとは限らないため、契約内容をもとに税理士へ確認してください。
ドメインだけを売った場合も同じ扱いですか?
ドメイン単体の売却も、利益が出れば課税の対象になる点は同じです。継続的にドメインを売買しているなら、事業所得や雑所得として扱われる可能性があります。
サイトを買った側にはどんな税金がかかりますか?
買い手は、購入したサイトを資産として計上し、システム部分などは減価償却で費用化するのが一般的です。売主が課税事業者なら、支払った消費税を仕入税額控除に使える場合があります。
まずは売却額の目安から
サイトの税金は、売却額がわかってはじめて具体的に計算できます。Webサイト売却代行.comなら成果報酬型で、相談と査定は無料です。LINEで気軽に査定を申し込めます。
LINEで無料査定を申し込むサイト売買の税金のまとめ
サイト売買の税金は、個人なら所得税と住民税、法人なら法人税が中心です。課税事業者であれば、これに消費税が加わります。
- 個人の売却益は、譲渡所得・雑所得・事業所得のいずれかに区分される
- 譲渡所得なら最高50万円の特別控除があり、5年超保有で課税対象が2分の1になる
- 法人は売却益を本業の利益と合算し、本業の赤字とも相殺できる
- 課税事業者は売却代金に10%の消費税がかかる
- 会社員は所得20万円超で確定申告が必要、20万円以下でも住民税の申告は必要
売却を考えるときは、売却額から手数料と税金を引いた手取り額で判断することが大切です。所得区分に迷う場合や売却額が大きい場合は、税理士にも相談しながら進めましょう。