YouTubeチャンネルを売却してまとまったお金が入ったとき、気になるのが税金です。結論から言うと、チャンネルの売却で利益が出れば、個人なら所得税と住民税、法人なら法人税などの課税対象になります。
この記事では、売却益の所得区分、税額の計算方法、消費税や確定申告の流れ、申告で失敗しやすいポイントまでを順番に整理します。なお、税務の取り扱いは個別の事情で変わるため、最終的な判断は税理士や税務署にご確認ください。
デジタルアセットパートナーズ編集部
Instagram・YouTube・Webサイトなどのデジタル資産の売却に関する情報を発信しています。本記事は一般的な情報提供であり、個別の税務判断は税理士などの専門家にご確認ください。
目次
YouTubeチャンネル売却で税金がかかる仕組み
YouTubeチャンネルの売却は、運営してきたデジタル資産を第三者に譲り渡して対価を受け取る取引です。対価を受け取った以上、利益が出ていれば税金の対象になると考えておく必要があります。
課税されるのは売却額ではなく利益部分
税金がかかるのは、受け取った売却代金の全額ではありません。売却額から取得費や譲渡費用などを差し引いた、利益の部分が課税の対象です。
たとえば300万円で売却しても、仲介手数料などの費用がかかっていれば、その分は差し引いて計算します。手取りを見積もるときは、売却額と利益を分けて考えることが大切です。
個人と法人で課税される税金が異なる
個人がチャンネルを売却した場合は、所得税・復興特別所得税・住民税が中心になります。法人が売却した場合は、売却益が会社の利益に加わり、法人税や法人住民税などの対象になります。
同じ金額で売却しても、売り手が個人か法人かで計算の仕組みも税率も変わります。まずは自分がどちらに当てはまるかを確認しましょう。
所得税と住民税の両方が対象になる
個人の場合、所得税は5〜45%の累進税率で、所得税額の2.1%の復興特別所得税も加わります。さらに住民税(一般的に所得の10%)が翌年に課税されます。
所得税だけを見て手取りを計算すると、翌年の住民税で想定外の負担が生じることがあります。売却を決める前に、住民税まで含めた概算をしておくと安心です。
| YouTubeチャンネル売却にかかる主な税金 | |
|---|---|
| 個人の売却 | 所得税(5〜45%)・復興特別所得税・住民税(約10%) |
| 法人の売却 | 法人税・法人住民税・法人事業税など |
| 消費税 | 課税事業者が事業として売却した場合に対象 |
| 課税の対象 | 売却額から取得費・譲渡費用などを差し引いた利益 |
| 申告のタイミング | 個人は売却した年の翌年2月16日〜3月15日 |
YouTubeチャンネルの売却は金額が大きくなりやすく、副業として運営していた方ほど税金の準備が後回しになりがちです。売却額が見えてきた段階で、手取りの概算を出しておくことをおすすめします。
YouTubeチャンネル売却益の所得区分
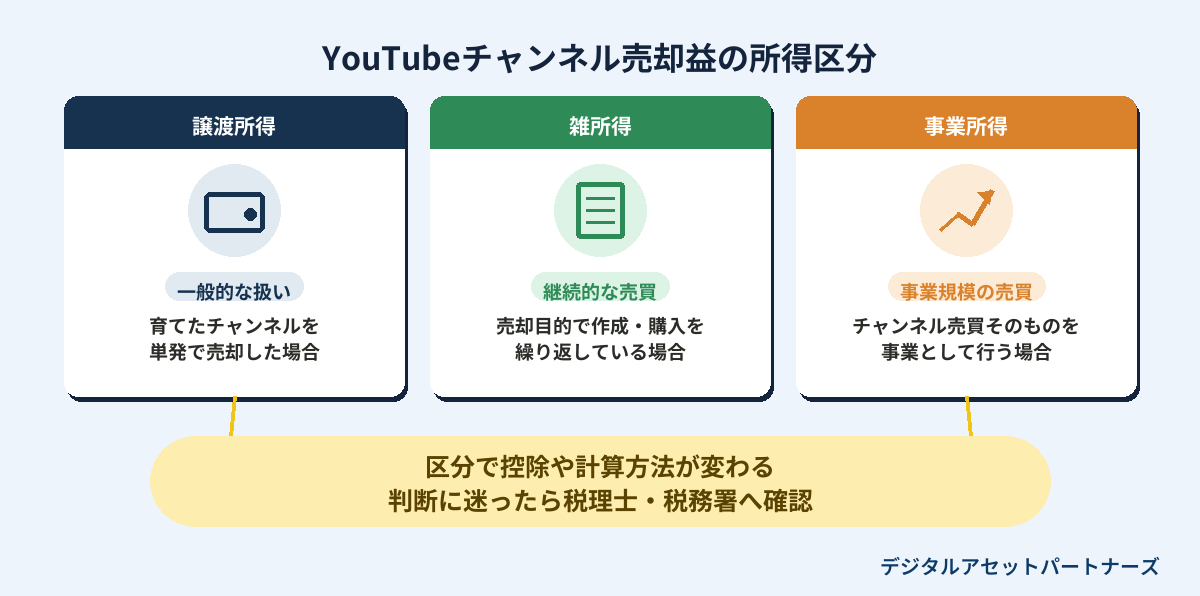
個人がYouTubeチャンネルを売却したとき、その利益がどの所得に分類されるかで計算方法や使える控除が変わります。一般的には譲渡所得、雑所得、事業所得のいずれかで検討されます。
譲渡所得になるケース
自分で育ててきたチャンネルを単発で売却する場合は、資産の譲渡として譲渡所得で扱われることが多いとされています。チャンネルは不動産や株式ではないため、譲渡所得のなかでも総合課税の区分です。
譲渡所得であれば、年間50万円の特別控除が使えるほか、5年を超えて保有していた場合は課税対象が2分の1になります。個人の売り手にとっては、比較的負担が軽くなりやすい区分です。
雑所得になるケース
売却を目的にチャンネルを作ったり購入したりして、継続的に売買を繰り返している場合は、雑所得として扱われる可能性があります。この場合、50万円の特別控除や長期保有の2分の1課税は使えません。
副業として転売に近い形でチャンネル売買を続けている方は、この区分に当てはまらないかを確認しておきましょう。
事業所得になるケース
チャンネルの制作・売買そのものを事業として営んでいる場合は、事業所得になる可能性があります。青色申告をしていれば、要件を満たすことで青色申告特別控除などを受けられます。
どの区分になるかは、取引の回数や規模、売却目的の有無などを総合的に見て判断されます。自己判断が難しい場合は、税理士や税務署に事前に確認するのが確実です。
- 育てたチャンネルを1回だけ売却した ⇒ 譲渡所得として検討されることが多い
- 売却目的でチャンネルの作成・購入を繰り返している ⇒ 雑所得の可能性
- チャンネル売買を事業として継続的に行っている ⇒ 事業所得の可能性
- 法人名義のチャンネルを売却した ⇒ 法人の益金として法人税の対象
売却額の目安を知りたい方へ
税金を見積もるには、まずチャンネルがいくらで売れるかを知る必要があります。YouTubeチャンネル売却代行.comは成果報酬型で、相談・査定は無料です。LINEから気軽に査定を申し込めます。
LINEで無料査定を申し込むYouTubeチャンネル売却の税金の計算方法
ここでは、個人のYouTubeチャンネル売却益が総合課税の譲渡所得になる場合を前提に、税額の計算方法を解説します。雑所得や事業所得の場合は、収入から必要経費を差し引いて所得を計算します。
譲渡所得の計算式
総合課税の譲渡所得は、譲渡価額 −(取得費+譲渡費用)− 特別控除50万円で計算します。特別控除は、その年の総合課税の譲渡益の合計に対して最大50万円です。
計算した譲渡所得は、給与所得など他の所得と合算され、その合計額に応じた累進税率で所得税が決まります。他の所得が多い方ほど、売却益にかかる税率も高くなりやすい点に注意が必要です。
取得費と譲渡費用に含められるもの
取得費は、そのチャンネルを手に入れるためにかかった費用です。他人からチャンネルを購入していた場合は購入代金が中心になりますが、自分で一から育てたチャンネルは取得費がほとんど無いケースも少なくありません。
譲渡費用は、売却のために直接かかった費用です。マッチングサイトの手数料や売却代行の成功報酬、契約書作成の費用などが該当します。
- 購入したチャンネルの購入代金(未償却部分の扱いは税理士に確認)
- マッチングサイトの成約手数料
- 売却代行サービスの成功報酬
- 譲渡契約書の作成費用や印紙代
所有期間5年超の長期譲渡は2分の1課税
総合課税の譲渡所得は、所有期間が5年以内なら短期譲渡所得、5年を超えると長期譲渡所得になります。長期譲渡所得は、特別控除後の金額の2分の1だけが課税の対象です。
チャンネル開設から5年前後で売却を考えている方は、売却時期によって税負担が大きく変わる可能性があります。時期を調整できる場合は、保有期間も判断材料に加えましょう。
税額シミュレーション
自分で育てたチャンネルを300万円で売却し、手数料として30万円を支払った例で試算します。取得費は0円とし、ほかの所得と合算した結果、売却益部分に所得税20%・住民税10%がかかると仮定した概算です。
| 税額シミュレーション(短期と長期の比較) | |
|---|---|
| 売却額 | 300万円 |
| 譲渡費用(手数料) | 30万円 |
| 特別控除 | 50万円 |
| 短期(5年以内)の課税対象 | 220万円 ⇒ 税額の目安は約66万円(復興特別所得税を除く) |
| 長期(5年超)の課税対象 | 110万円(220万円の2分の1) ⇒ 税額の目安は約33万円 |
実際の税額は、ほかの所得の金額や所得控除によって変わります。正確な金額は、確定申告書の作成ツールや税理士への相談で確認してください。
自分で育てたチャンネルは取得費がほぼ0円になるため、売却額に近い金額が課税対象になりやすい点は見落とされがちです。売却額だけで使い道を決めず、税金分を先に取り分けておくと安心です。
法人がYouTubeチャンネルを売却したときの税金
法人名義で運営していたチャンネルを売却した場合は、個人とは考え方が異なります。売却益は会社の利益に含めて、法人税などを計算します。
売却益は法人の益金に算入される
法人がチャンネルを売却して得た利益は、本業の売上と同じく益金に算入されます。個人のような50万円の特別控除や長期保有の2分の1課税はありません。
一方で、その期にほかの事業で赤字が出ていれば、売却益と相殺できる場合があります。決算期とのタイミングも含めて検討するとよいでしょう。
帳簿価額と売却損益の考え方
法人がチャンネルを購入していた場合は、購入代金が資産として計上され、償却が進んでいることがあります。売却損益は、売却額からその時点の帳簿価額を差し引いて計算します。
自社で育てたチャンネルは帳簿価額がないことが多く、売却額のほぼ全額が利益になります。会計処理の方法は顧問税理士と相談して決めましょう。
個人と法人どちらで売るかの判断
チャンネルの名義やこれまでの収益の計上先によって、売り手が個人か法人かは基本的に決まります。売却直前に名義を移すと、その移転自体が課税の対象になる場合があるため注意が必要です。
個人と法人の違いは次の表のとおりです。どちらが有利かは状況次第のため、試算したうえで判断してください。
| 個人と法人の課税の違い | ||
|---|---|---|
| 項目 | 個人(譲渡所得の場合) | 法人 |
| 課税される税金 | 所得税・復興特別所得税・住民税 | 法人税・法人住民税・法人事業税など |
| 特別控除 | 年間最大50万円 | なし |
| 長期保有の優遇 | 5年超なら2分の1課税 | なし |
| 税率の特徴 | 他の所得と合算した累進税率 | 利益全体にかかる法人税率 |
| 赤字との相殺 | 損益通算は区分ごとに制限あり | 同じ期の損失と相殺できる |
YouTubeチャンネル売却と消費税
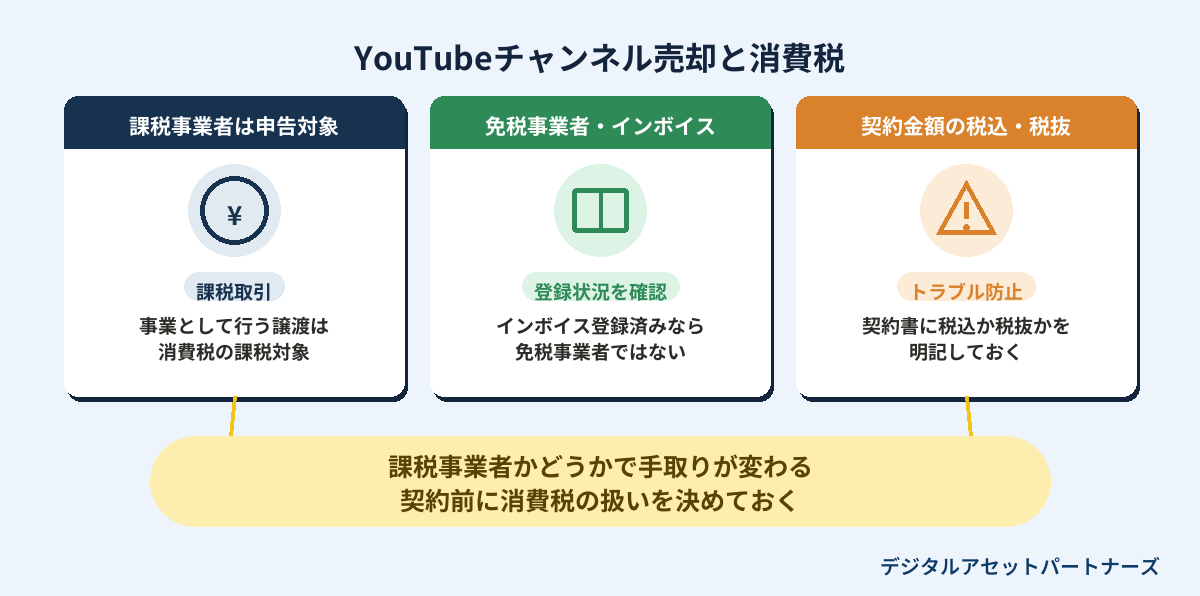
所得税や法人税とは別に、消費税がかかるかどうかも確認が必要です。消費税は売り手が課税事業者かどうかで扱いが変わります。
課税事業者は消費税の申告対象になる
事業者が事業として行う資産の譲渡は、消費税の課税対象になります。YouTubeチャンネルを事業用の資産として売却した場合も、課税事業者であれば売却代金に消費税がかかると考えておきましょう。
課税事業者は、受け取った消費税を申告・納付する必要があります。売却額が大きいほど納める消費税も大きくなるため、資金計画に入れておくことが大切です。
免税事業者・インボイス登録との関係
基準期間の課税売上高が1,000万円以下の個人事業主や法人は、原則として消費税の免税事業者です。ただし、インボイス(適格請求書発行事業者)に登録している場合は課税事業者になります。
YouTubeの広告収益の消費税の扱いは、支払元や契約形態によって異なることがあります。自分が課税事業者かどうかは、税理士や税務署で確認しておくと確実です。
契約書の金額は税込か税抜かを明記
買い手が事業者の場合、売買価格が税込か税抜かで受け取る金額が変わります。認識がずれたまま契約すると、入金後にトラブルになりかねません。
譲渡契約書には、価格が税込か税抜かと、消費税の負担者を明記しておきましょう。
消費税は個人の副業YouTuberには関係ないと思われがちですが、インボイス登録をしている方は課税事業者です。売却前に自分の登録状況を一度確認しておくと、契約交渉もスムーズになります。
YouTubeチャンネル売却後の確定申告の流れ
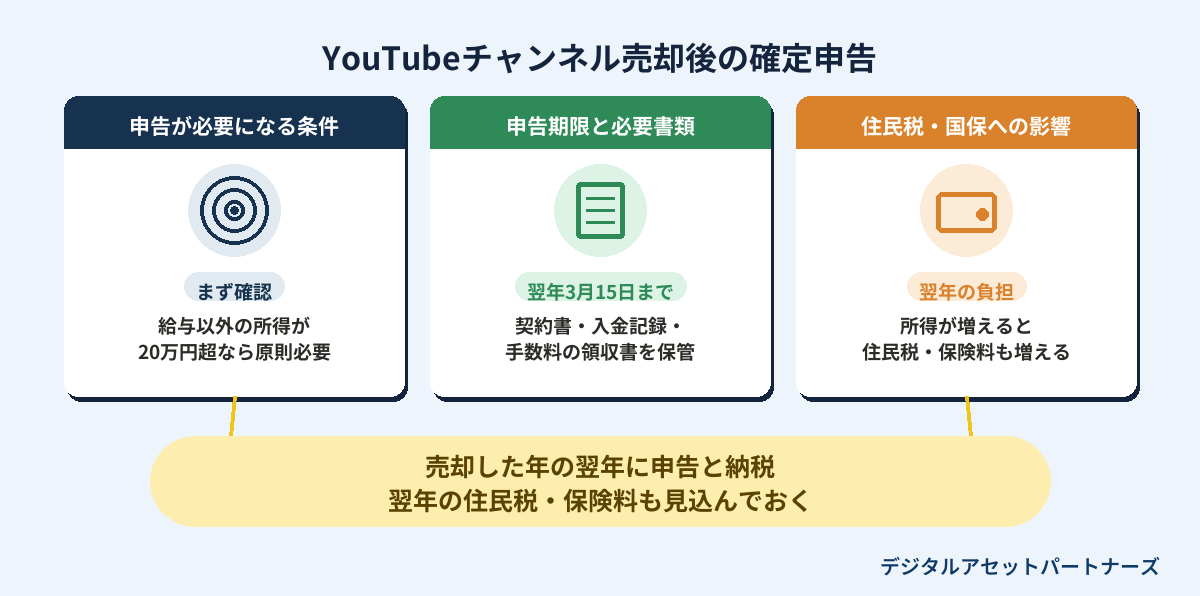
個人がチャンネルを売却して利益が出た場合は、原則として売却した年の翌年に確定申告をします。ここでは申告が必要な条件と、期限、翌年への影響を整理します。
確定申告が必要になる条件
会社員などの給与所得者は、給与以外の所得の合計が20万円を超えると、原則として確定申告が必要です。個人事業主やフリーランスの方は、所得の金額に関係なく申告している方がほとんどでしょう。
なお、所得税の申告が不要なケースでも、住民税の申告は別に必要になる場合があります。お住まいの自治体の案内も確認しておきましょう。
申告期限と必要書類
確定申告の期間は、原則として売却した年の翌年2月16日から3月15日までです。期限が土日祝日にあたる場合は、翌平日まで延長されます。
申告に向けて、取引の内容がわかる書類を手元にそろえておきます。
- 譲渡契約書(売却額・引き渡し日・税込か税抜かがわかるもの)
- 売却代金の入金がわかる通帳や振込記録
- マッチングサイトや売却代行の手数料の請求書・領収書
- チャンネルを購入していた場合は購入時の契約書と支払記録
住民税・国民健康保険料への影響
売却益が加わると、翌年の住民税が増えます。国民健康保険に加入している方は、所得をもとに計算される保険料も上がる可能性があります。
住民税と保険料は売却の翌年に請求されるため、そのころには売却代金を使ってしまっているケースもあります。翌年の負担分まで含めて資金を確保しておくことが重要です。
売却の流れから相談したい方へ
YouTubeチャンネル売却代行.comでは、成果報酬型で売却をサポートしています。相談・査定は無料で、LINEからチャンネルの査定を申し込めます。売却額の目安がわかれば、税金の見積もりも立てやすくなります。
LINEで無料査定を申し込むYouTubeチャンネル売却の税金で失敗しやすいポイント
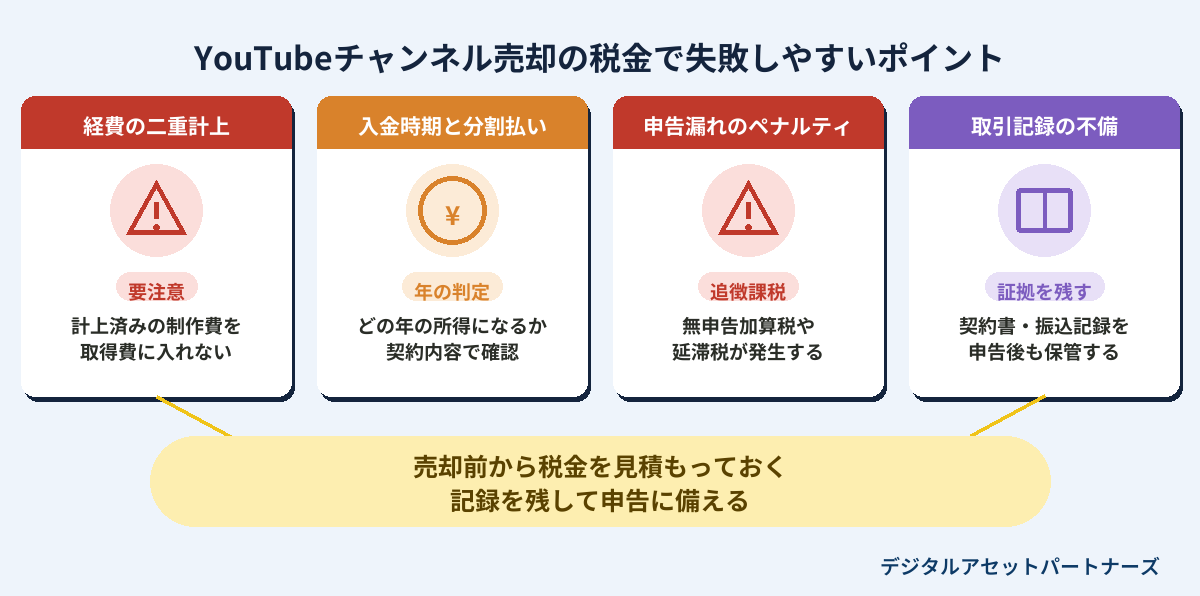
チャンネル売却の税金では、計算ミスや記録の不備が原因で、後から追加の税金を求められることがあります。よくある失敗のパターンを押さえておきましょう。
経費の二重計上
動画の制作費や外注費は、これまでの広告収益の申告で必要経費として計上済みのことが多いはずです。その費用を売却時の取得費にもう一度含めると、二重計上になってしまいます。
取得費に含められる費用と、すでに経費にした費用を分けて整理しておきましょう。
入金時期と分割払い
売却代金を分割で受け取る場合や、契約日と入金日が年をまたぐ場合は、どの年の所得になるかの判断が必要です。原則として資産の引き渡し日を基準に考えますが、契約内容によって変わることもあります。
年末に売却が決まりそうなときは、申告する年がずれないように、契約日と引き渡し日を記録しておきましょう。
申告漏れのペナルティ
申告が必要なのに期限までに申告しなかった場合は、本来の税金に加えて無申告加算税や延滞税が課されることがあります。売却額が少額でも、ほかの所得との合計で申告が必要になるケースがあります。
「バレないだろう」と考えず、取引の記録が残る以上は正しく申告することが前提です。
取引記録の不備
個人間取引で契約書を作らずに売却すると、売却額や譲渡費用を証明できなくなります。申告の内容について説明を求められたときに、根拠を示せないおそれがあります。
契約書、やり取りのメッセージ、振込記録は、申告後も一定期間保管しておきましょう。
個人間でチャンネルを売買すると、契約書を作らないまま引き渡しが終わってしまうことがあります。税金の申告だけでなく、引き渡し後のトラブルを防ぐ意味でも、書面での契約は欠かせません。
税金まで見据えたYouTubeチャンネル売却方法の選び方
税金の負担や申告の手間は、どのような方法でチャンネルを売るかによっても変わります。ここでは、マッチングサイトに自分で出品する方法と、売却代行サービスに任せる方法を比べます。
マッチングサイトに自分で出品する場合
マッチングサイトに自分で出品すると、手数料を比較的抑えられる場合があります。その一方で、価格設定、買い手との交渉、契約書の準備、引き渡しまでを自分で進める必要があります。
契約書の作成や記録の保管も自分で行うため、税金の申告に必要な書類を漏れなくそろえる意識が欠かせません。
売却代行サービスに任せる場合
売却代行サービスに任せると、査定から買い手探し、交渉、引き渡しまでのサポートを受けられます。手数料はかかりますが、成約時の手数料は譲渡費用として売却益から差し引ける可能性があります。
取引の流れが整理されているため、売却額や手数料、引き渡し日といった申告に必要な情報を把握しやすい点もメリットです。
税理士へ相談するタイミング
売却額が大きい場合や、所得区分の判断に迷う場合は、契約前の段階で税理士に相談するのがおすすめです。売却後に相談するよりも、売却時期や契約内容を調整できる余地が残ります。
売却代行サービスで査定額の目安を把握してから税理士に相談すると、より具体的な試算ができます。
| 自分で出品と売却代行の比較 | ||
|---|---|---|
| 項目 | マッチングサイトに自分で出品 | 売却代行サービスに任せる |
| 手数料 | 比較的抑えやすい | 成果報酬などがかかる |
| 交渉・契約 | すべて自分で対応 | サポートを受けられる |
| 申告に必要な記録 | 自分で整理・保管 | 取引の流れを把握しやすい |
| 手数料の税務上の扱い | 譲渡費用になる可能性 | 譲渡費用になる可能性 |
| 向いている人 | 取引経験があり時間を割ける人 | 初めての売却で手間を減らしたい人 |
初めてのチャンネル売却なら
YouTubeチャンネル売却代行.comは成果報酬型の売却代行サービスです。相談・査定は無料で、LINEからチャンネルの情報を送るだけで査定を申し込めます。
LINEで無料査定を申し込むYouTubeチャンネル売却の税金に関するよくある質問
YouTubeチャンネル売却の税金について、よく寄せられる疑問をまとめました。
YouTubeチャンネルの売却額が少額でも申告は必要ですか?
会社員の場合、給与以外の所得の合計が20万円以下なら所得税の確定申告は原則不要です。ただし、住民税の申告は別に必要な場合があるため、自治体の案内を確認してください。
自分で育てたチャンネルの取得費はいくらになりますか?
自分で開設して育てたチャンネルは、購入代金のような取得費が無いことが多く、0円に近くなるケースが少なくありません。これまで経費にした制作費は、取得費に重ねて含めないよう注意が必要です。
YouTubeチャンネルの売却益は分離課税で20%ですか?
約20%の分離課税は株式などに適用される仕組みで、YouTubeチャンネルの売却益には適用されません。個人の場合は、ほかの所得と合算する総合課税で計算するのが一般的です。
海外の買い手にチャンネルを売却した場合も税金はかかりますか?
日本の居住者であれば、海外の相手に売却した場合も原則として日本で所得税の対象になります。消費税の扱いは取引の内容によって変わるため、税理士への確認をおすすめします。
税金の扱いはチャンネルの運営状況によって変わるため、ここで紹介した内容は一般的な考え方です。売却額が固まった段階で、税理士や税務署に個別に確認することをおすすめします。
YouTubeチャンネルの売却を検討中の方へ
YouTubeチャンネル売却代行.comは成果報酬型で、相談・査定は無料です。LINEで査定を申し込めば、売却額の目安をもとに税金や手取りの見通しを立てやすくなります。
LINEで無料査定を申し込むYouTubeチャンネル売却の税金まとめ
YouTubeチャンネルの売却で利益が出れば、個人は所得税と住民税、法人は法人税などの対象になります。個人の場合は譲渡所得として扱われることが多く、50万円の特別控除や5年超の長期保有による2分の1課税を使える可能性があります。
一方で、継続的な売買なら雑所得や事業所得になるほか、課税事業者であれば消費税もかかります。売却額だけでなく、税金と翌年の住民税・保険料まで見込んで手取りを考えることが大切です。
まずはチャンネルがいくらで売れるかを把握し、そのうえで税理士に相談しながら売却時期や方法を決めていきましょう。